
Fideicomiso en Bord de Mer au Mexique : Propriété Côtière, ZOFEMAT et Banques 2026
En résumé : Quelles sont les spécificités d'un achat en front de mer sous Fideicomiso ?
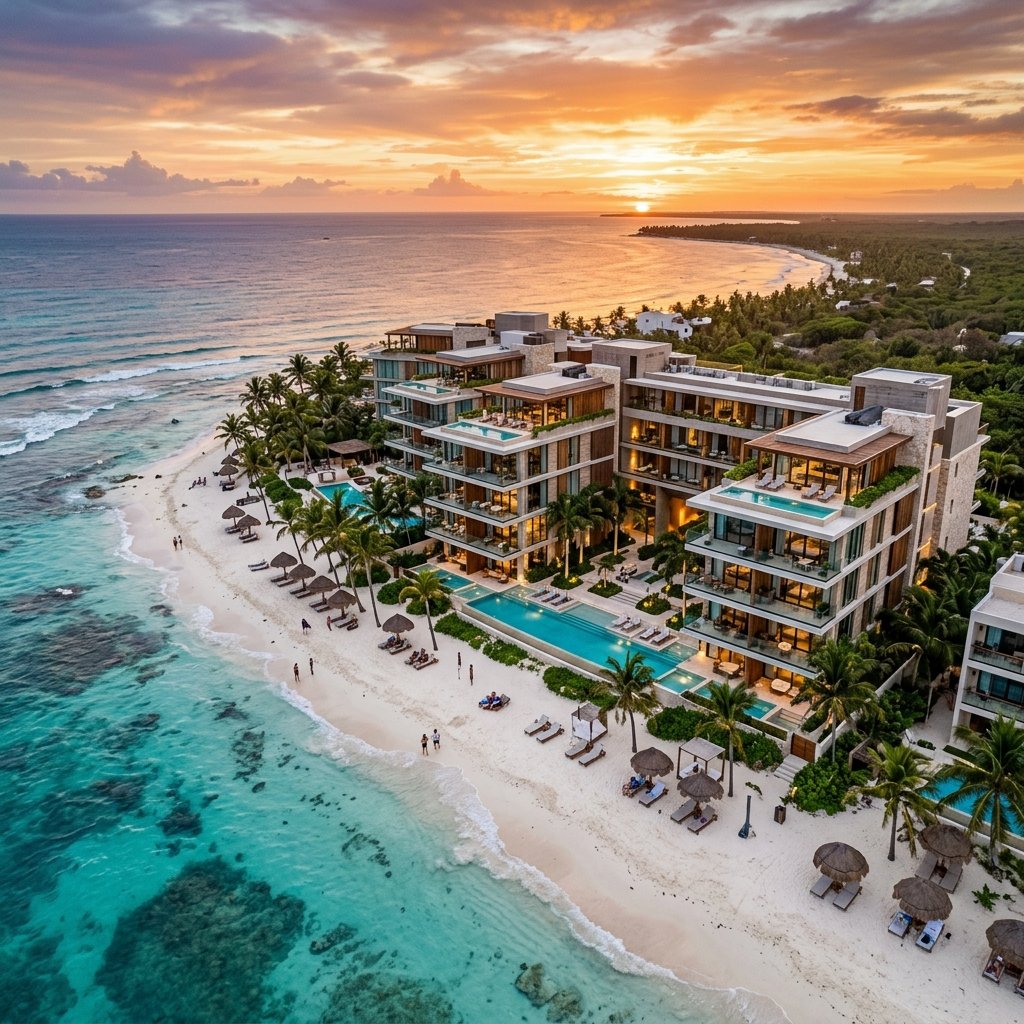
Acheter une propriété côtière en front de mer (beachfront) au Mexique implique deux dimensions juridiques distinctes : d'une part, le titre de propriété privé placé sous Fideicomiso bancaire pour le terrain et la villa, et d'autre part, la gestion de la ZOFEMAT (Zona Federal Marítimo Terrestre), une bande publique inaliénable de 20 mètres longeant la marée haute. Personne ne peut être propriétaire de la plage au Mexique, mais les propriétaires riverains peuvent obtenir une concession d'usage exclusif auprès du ministère de l'environnement (SEMARNAT).
1. La Règle d'Or du Littoral Mexicain : La ZOFEMAT et les 20 Mètres de Plage
L'un des éléments les plus cruciaux que tout acheteur étranger doit comprendre concerne le statut juridique du sable face à sa villa. Selon l'Article 27 de la Constitution mexicaine et la Ley General de Bienes Nacionales :
- Toutes les plages du Mexique sont publiques : Il n'existe aucune « plage privée » au Mexique. L'accès piétonnier au littoral est un droit constitutionnel garanti à tous les citoyens.
- La bande des 20 mètres (ZOFEMAT) : La Zone Fédérale Maritime Terrestre est définie comme la bande de terre ferme de 20 mètres de large mesurée à partir de la ligne de plus haute marée enregistrée (pleamar máxima). Cette zone appartient au domaine public de la Fédération mexicaine.
- Votre limite de propriété : Votre terrain privé titré sous Fideicomiso s'arrête exactement là où commence la ZOFEMAT. Vous ne pouvez pas clôturer la plage ni en interdire le passage.
- La Concession Fédérale ZOFEMAT : En tant que propriétaire du terrain adjacent, vous disposez d'un droit préférentiel pour demander ou reprendre une concession d'usage temporaire (renouvelable tous les 15 ans) auprès du SEMARNAT. Cette concession vous permet d'aménager légalement des palapas, terrasses démontables, pontons ou transats sur le sable moyennant le paiement d'une redevance annuelle de droits fédéraux (derechos de ZOFEMAT).
2. Cession de Fideicomiso Existant vs Création d'une Nouvelle Fiducie
Lors de l'achat d'un bien côtier en revente auprès d'un propriétaire étranger précédent, deux options juridiques se présentent devant le Notario :
| Option juridique | Avantages | Inconvénients | Coût estimé |
|---|---|---|---|
| Cession de Droits (Cesión de Derechos) | Plus rapide (pas de demande de nouveau permis SRE). Vous conservez le contrat bancaire existant. | Vous héritez de la durée restante du contrat (ex. s'il ne reste que 15 ans) et des conditions tarifaires de l'ancienne banque. | ~1 000 $ - 1 400 $ USD (frais de cession bancaires) |
| Extinction & Nouveau Fideicomiso | Vous repartez avec une durée pleine de 50 ans renouvelable, vous choisissez votre banque fiduciaire et négociez des frais annuels actuels. | Délais administratifs légèrement plus longs (émission d'un nouveau permis SRE en 3-4 semaines) et coût initial plus élevé. | ~2 800 $ - 3 500 $ USD (permis SRE + ouverture bancaire) |
Recommandation d'expert : Si le Fideicomiso actuel du vendeur a été constitué il y a plus de 15 ans, il est presque toujours préférable de clore l'ancienne fiducie et d'en créer une nouvelle. Les banques mexicaines appliquaient autrefois des clauses administratives lourdes et des frais annuels indexés pénalisants. Une nouvelle fiducie moderne auprès d'Intercam ou Monex vous garantira 50 années de sérénité à tarif fixe.
3. Comparatif des Grandes Banques Fiduciaires (Fiduciarios) en 2026
Le choix de la banque qui administrera votre fiducie n'est pas anodin : réactivité du service client, interface en ligne bilingue (anglais/français) et rapidité lors de la revente ou de la succession sont des facteurs déterminants :
- Intercam Banco : Le leader incontesté sur le segment des acheteurs internationaux sur les côtes mexicaines (Riviera Maya, Puerto Vallarta, Los Cabos). Service client entièrement bilingue, portail web moderne pour le règlement des frais annuels, traitement accéléré des permis SRE. Frais annuels : environ 500 $ à 650 $ USD.
- Monex Grupo Financiero : Très solide institution fiduciaire spécialisée dans la gestion patrimoniale et les investissements corporatifs. Excellente réactivité pour les villas de prestige et les opérations complexes. Frais annuels : environ 550 $ à 700 $ USD.
- Scotiabank México : Filiale de la banque canadienne, très prisée des acheteurs nord-américains. Démarches rigoureuses mais délais de signature parfois plus longs que les banques spécialisées. Frais annuels : environ 500 $ à 600 $ USD.
- BBVA México & Santander : Les deux géants du secteur bancaire national. Idéaux si vous contractez en parallèle un prêt hypothécaire bancaire local, mais leur service fiduciaire peut être plus bureaucratique et moins personnalisé que celui d'Intercam.
4. Pourquoi les Banques Mexicaines ne Peuvent Pas Saisir Votre Propriété
L'inquiétude la plus récurrente chez les primo-accédants est liée à la mention de la banque sur l'acte notarié :
Protection contre la faillite bancaire : Conformément à la Ley de Instituciones de Crédito, les actifs détenus sous Fideicomiso sont strictement séparés du patrimoine de la banque. Ils ne figurent pas à son bilan actif. En cas de faillite d'Intercam ou de toute autre institution fiduciaire, aucun créancier de la banque ne peut prétendre à votre maison. La CNBV (Commission Bancaire Mexicaine) transfère simplement la charge fiduciaire vers une autre banque sans coût pour vous.
5. Risques Climatiques et Assurance Habitation Côtière
Posséder une villa ou un condo en première ligne de plage sur les côtes des Caraïbes ou du Pacifique expose naturellement votre actif aux risques d'ouragans et d'inondations :
- Assurance Dommages & Ouragan (Seguro contra Huracán y Fenómenos Hidrometeorológicos) : Bien que facultative en l'absence de prêt hypothécaire, elle est absolument indispensable. Les polices d'assurance couvrent les dégâts causés par les vents cycloniques, la submersion marine et la chute d'arbres. Comptez environ 1 200 $ à 2 500 $ USD par an pour une villa de bord de mer de 400 000 $.
- Normes anticycloniques de construction : Les bâtiments récents en front de mer sont obligatoirement construits en béton armé avec des fenêtres à vitrage feuilleté anticyclonique (vidrios contra huracán de impacto) ou des rideaux métalliques rétractables (anticiclónicas).
6. Droits de Revente et Plus-Values Immobilières
Lorsque vous décidez de revendre votre bien en bord de mer, le Fideicomiso vous offre une flexibilité totale :
- Revente à un acheteur étranger : Vous pouvez soit lui céder votre Fideicomiso existant (cession de droits), soit clore votre fiducie pour qu'il en ouvre une nouvelle. L'intégralité du produit net de la vente vous est versée directement.
- Revente à un citoyen mexicain : Si l'acheteur est mexicain, le Fideicomiso est simplement dissous (Extinción de Fideicomiso) devant le notaire, et le citoyen mexicain prend le titre en pleine propriété directe (Escritura Directa).
- Calcul de l'impôt ISR sur la plus-value : Le fisc mexicain (SAT) prélève l'impôt sur les gains en capital lors de la vente. Pour connaître les exonérations possibles et les frais annexes, découvrez notre guide complet sur les coûts cachés et taxes à l'achat.
Explorez les opportunités côtières au Mexique
Comparez les marchés côtiers les plus dynamiques et sécurisez chaque étape :